Le Maroc au cœur du nouveau GBI-EM EDGE de J.P. Morgan : quels enjeux pour le marché des BDT ?
L'intégration du Maroc dans l'indice GBI-EM EDGE de J.P. Morgan constitue une nouvelle étape dans l'internationalisation du marché obligataire marocain en dirhams. Elle renforce parallèlement le besoin de disposer d'infrastructures locales de données, de valorisation et d'indices permettant de suivre avec précision la profondeur et les évolutions du marché domestique. Elle pourrait également contribuer à élargir les possibilités de financement en monnaie locale auprès d'investisseurs internationaux directement via les adjudications ou à travers le marché secondaire des BDT.
Prévu d’ici fin septembre 2026, ce nouvel indice de dette souveraine en monnaie locale vise des marchés qui ne sont pas représentés dans le principal GBI-EM Global Diversified de J.P. Morgan.
Selon les données disponibles au 31 août 2026, son univers comprend environ 26 marchés, 425 instruments et 24 devises, pour un encours de dette souveraine locale de l’ordre de 328 à 330 milliards de dollars. L’Afrique représente environ 44,5% de l’univers, tandis que les marchés asiatiques frontières en représentent environ 31,5%.
L'intérêt de cet indice réside notamment dans la nature de l'exposition qu'il offre aux investisseurs internationaux : investir dans une obligation souveraine en monnaie locale revient à prendre simultanément une exposition au rendement obligataire local et à la devise du pays concerné.
Un univers de 26 marchés:
A côté du Maroc, l'univers annoncé comprend 14 marchés africains : Angola, Botswana, Côte d’Ivoire, Égypte, Ghana, Kenya, Namibie, Niger, Nigeria, Sénégal, Tunisie, Ouganda et la Zambie.
L'Asie est représentée par six marchés : Bangladesh, Kazakhstan, Pakistan, Sri Lanka, Ouzbékistan et Vietnam.
Six autres marchés complètent l'univers : Albanie, République dominicaine, Géorgie, Jamaïque, Jordanie et Paraguay.
Cette composition illustre la volonté de J.P. Morgan de créer un nouvel univers de référence pour des marchés obligataires qui présentent des caractéristiques différentes de celles des grands marchés émergents déjà couverts par les indices traditionnels.
Des critères d'éligibilité qui sélectionnent les obligations:
Il convient de distinguer l'éligibilité d'un pays de celle des obligations.
Au niveau des marchés, plusieurs critères interviennent notamment dans la sélection, dont la classification du marché, le niveau de revenu et l'existence d'un marché de dette locale suffisamment développé et accessible aux investisseurs internationaux.
Au niveau des titres, les critères sont particulièrement importants pour comprendre l'impact potentiel sur le Maroc. Les obligations doivent notamment répondre à un seuil d'encours d'au moins 250 millions de dollars équivalent et disposer d'une maturité résiduelle d'au moins 2,5 ans et inférieure à 15 ans, selon les éléments publiés concernant la méthodologie de l'indice.
Ainsi, l'ensemble des BDT marocains ne sera pas automatiquement représenté dans le nouvel indice. L'impact potentiel devrait se concentrer sur les lignes répondant aux critères d'éligibilité.
MOASHEER.MA identifie les BDT marocains éligibles au GBI-EM EDGE
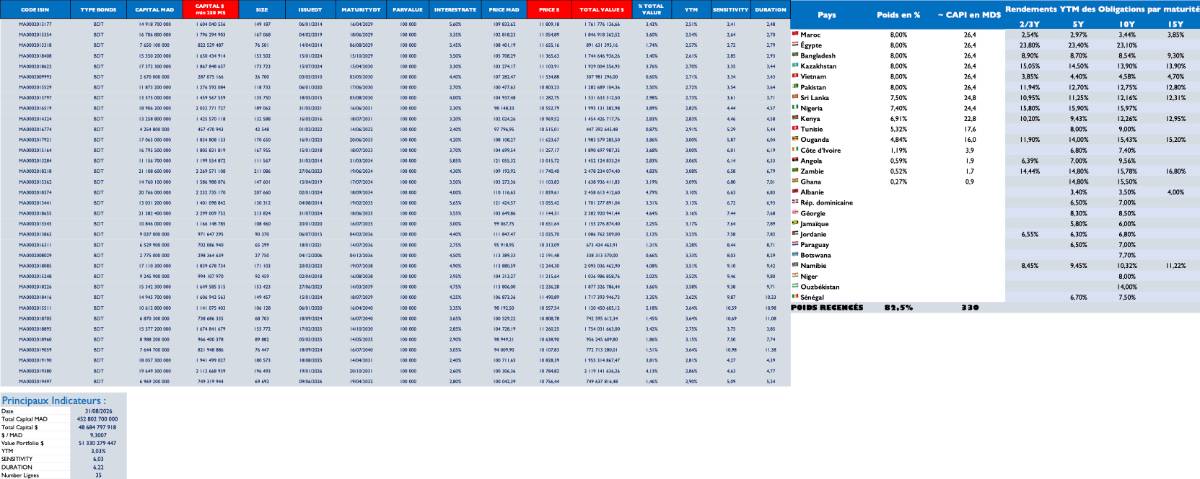
Dans le cadre de son suivi du marché obligataire marocain et de l'analyse des critères d'éligibilité du GBI-EM Edge, MOASHEER a recensé les lignes de Bons du Trésor marocain susceptibles d'intégrer l'univers de l'indice.
Selon cette analyse, l'univers marocain identifié est constitué d'environ 35 obligations, représentant une capitalisation de près de 453 milliards de dirhams, soit environ 48,6 milliards de dollars à la date de référence retenue.
Ce portefeuille permet ainsi d'apprécier plus précisément la profondeur de l'univers marocain potentiellement accessible aux investisseurs internationaux à travers le nouvel indice de J.P. Morgan.
Au-delà de la seule capitalisation, l'analyse de MOASHEER porte également sur les différentes valorisations des titres et les principaux indicateurs de marché retenus pour caractériser cet univers : prix, rendement actuariel, maturité, duration, sensibilité et autres paramètres permettant d'apprécier le profil de risque et de rendement des obligations concernées.
Le tableau ci-après présente le portefeuille des BDT éligibles, identifiés par MOASHEER, ainsi que leurs différentes valorisations et les principaux indicateurs retenus pour l'analyse.
Cette approche permet notamment de mettre en évidence la structure de l'univers marocain éligible et d'apprécier les caractéristiques des titres susceptibles de constituer la composante marocaine du GBI-EM Edge.
Le Maroc à 8 % : un élément majeur
Parmi les caractéristiques les plus remarquables du nouvel indice figure la pondération attribuée au Maroc de 8 %, soit le plafond appliqué à un pays dans cet univers.
Le Maroc figure ainsi aux côtés du Vietnam, du Kazakhstan, de l'Égypte, du Pakistan et du Bangladesh parmi les marchés affichant une pondération de 8%.
Cette pondération mérite toutefois d'être interprétée avec prudence.
Appliqué mécaniquement à un univers d'environ 328 milliards de dollars, un poids de 8% représente environ 26,2 milliards de dollars de représentation indicielle théorique.
Cela ne signifie pas pour autant que 26 milliards de dollars de capitaux étrangers seront investis dans les BDT marocains.
Les flux effectivement générés dépendront notamment de la taille des actifs répliquant l'indice, de la proportion de gestion passive, des mandats des investisseurs, des positions des gérants actifs et de la composition effective des obligations marocaines éligibles.
Pourquoi le Maroc atteint-il le plafond de 8 % ?
La pondération du Maroc ne doit pas être interprétée comme une simple fonction de la taille brute de sa dette souveraine.
La construction d'un indice international tient également compte de l'accessibilité du marché, de sa profondeur, de la taille des émissions, de la liquidité et de l'infrastructure de marché.
Le marché marocain dispose notamment d'un marché primaire structuré, d'une courbe de taux de référence et d'un environnement institutionnel permettant le suivi et la valorisation des titres souverains.
La présence du Maroc au plafond de 8% traduit donc la place qu'il occupe dans cet univers de marchés frontières, tout en restant soumise aux règles de construction et de diversification de l'indice.
Un rendement moyen de l'indice nettement supérieur
Le niveau de rendement constitue également une caractéristique importante du GBI-EM Edge, compte tenu des niveaux de taux observés sur les différents marchés composant l’indice.
Le tableau ci-joint présente les niveaux de rendement de la dette publique pour un échantillon des pays retenus dans l’univers de l’indice. Cette comparaison permet notamment de situer le marché marocain par rapport aux autres marchés émergents composant le GBI-EM Edge.
Le Maroc présente, à cet égard, un profil différent de certains marchés affichant des rendements nominaux particulièrement élevés. Sa présence dans l'indice peut ainsi également contribuer à la diversification de l'univers, au-delà de la seule recherche de rendement.
Quels effets potentiels sur le marché marocain des BDT ?
L'intégration du Maroc dans le GBI-EM Edge pourrait avoir plusieurs implications pour le marché domestique des bons du Trésor.
- Une demande internationale en monnaie locale
Le seuil de 250 millions de dollars d'encours soit aux alentours de 2 325 millions MAD au 31/08 favorise mécaniquement les émissions de taille suffisante pour intégrer un univers suivi par les investisseurs internationaux.
Pour le Trésor, la constitution de lignes suffisamment importantes pourrait ainsi devenir un élément encore plus important dans la perspective d'une ouverture accrue à une demande internationale en monnaie locale.
Elle pourrait également contribuer, à terme, à élargir les possibilités de financement en monnaie locale auprès d'investisseurs internationaux, sous réserve des conditions de marché et de l'intérêt effectif des investisseurs et périodique.
- Une possible amélioration de la liquidité secondaire
L'arrivée effective d'investisseurs internationaux pourrait également favoriser une augmentation des volumes échangés sur les obligations éligibles et contribuer à une plus grande profondeur du marché secondaire.
Cet effet reste toutefois conditionnel : il dépendra de l'importance des actifs effectivement benchmarkés sur le GBI-EM Edge et du comportement des investisseurs actifs et passifs.
- Quel effet sur les taux ?
L'intégration dans un indice ne signifie pas que les taux marocains augmenteront ou diminueront mécaniquement.
L'évolution des rendements restera déterminée par l'ensemble des fondamentaux du marché : politique monétaire, inflation, besoins de financement du Trésor, liquidité bancaire, anticipations de taux, volumes d'émissions, conditions internationales et flux des investisseurs étrangers.
Le facteur déterminant : le dirham marocain
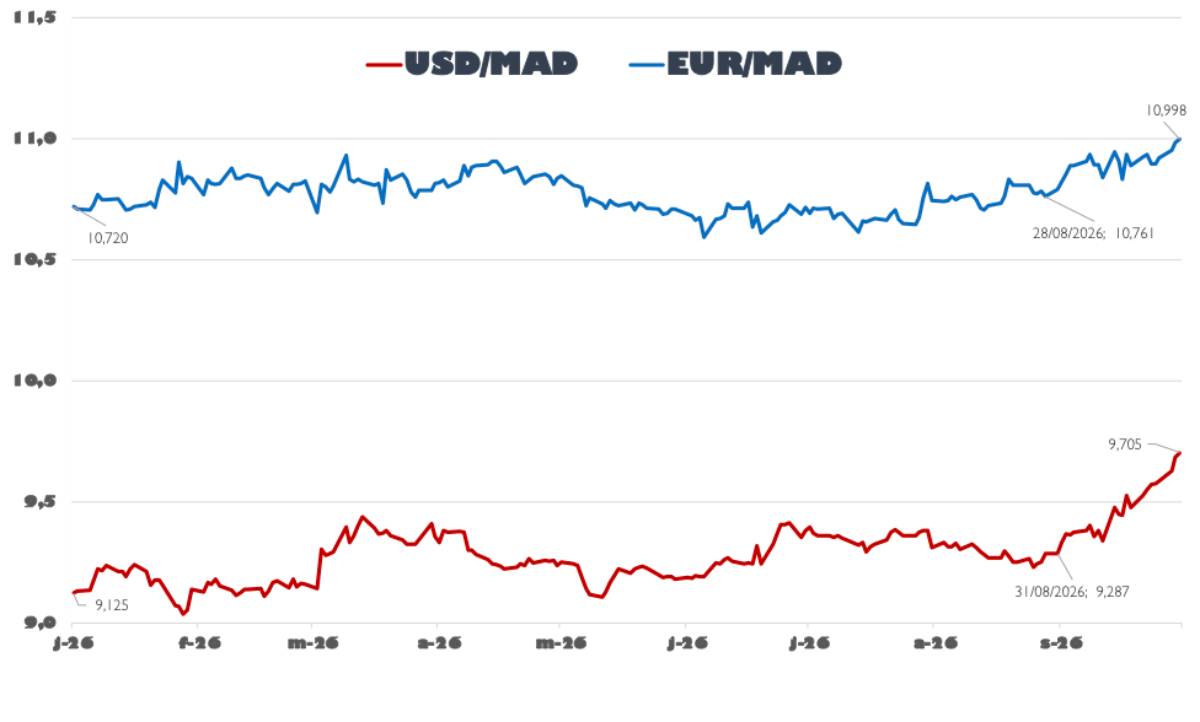
Lorsqu’un investisseur international acquiert un BDT marocain, son exposition ne se limite pas au rendement de l’obligation : il prend également une exposition sur le dirham marocain (MAD).
À l’arrivée des investisseurs internationaux attirés par le nouvel indice sur le marché marocain, ceux-ci devront convertir leurs devises en dirhams afin de réaliser leurs investissements en BDT. Ces flux pourraient ainsi soutenir la demande de dirhams et contribuer, toutes choses égales par ailleurs, au renforcement des réserves nettes de change et à l’amélioration du solde des transactions courantes.
Pour un investisseur dont la devise de référence est le dollar ou l’euro, la performance globale de son investissement dépend ainsi principalement de deux composantes :
rendement de l’obligation en monnaie locale + évolution du MAD par rapport à la devise de référence.
Le GBI-EM Edge constitue donc une exposition combinant carry obligataire, risque de change et diversification géographique.
À l’inverse, en cas de désinvestissement, les conversions de dirhams en devises pourraient exercer un effet dans le sens opposé sur ces différents équilibres.
Cette dimension est particulièrement importante pour appréhender les mécanismes de transmission potentiels entre les flux de capitaux internationaux, le marché obligataire marocain et le marché des changes.
Au-delà de l'indice : un enjeu pour l'écosystème marocain
L'intérêt du GBI-EM Edge pour le Maroc dépasse donc la seule question de la pondération de 8%.
L'enjeu porte également sur la capacité du marché marocain à offrir aux investisseurs internationaux un univers de titres suffisamment large, liquide, transparent, correctement et régulièrement valorisé.