Retour aux articles
Cas d'analyse-technique – Courbe des taux : risque de correction sur les maturités longues
26 septembre 2026Actualités
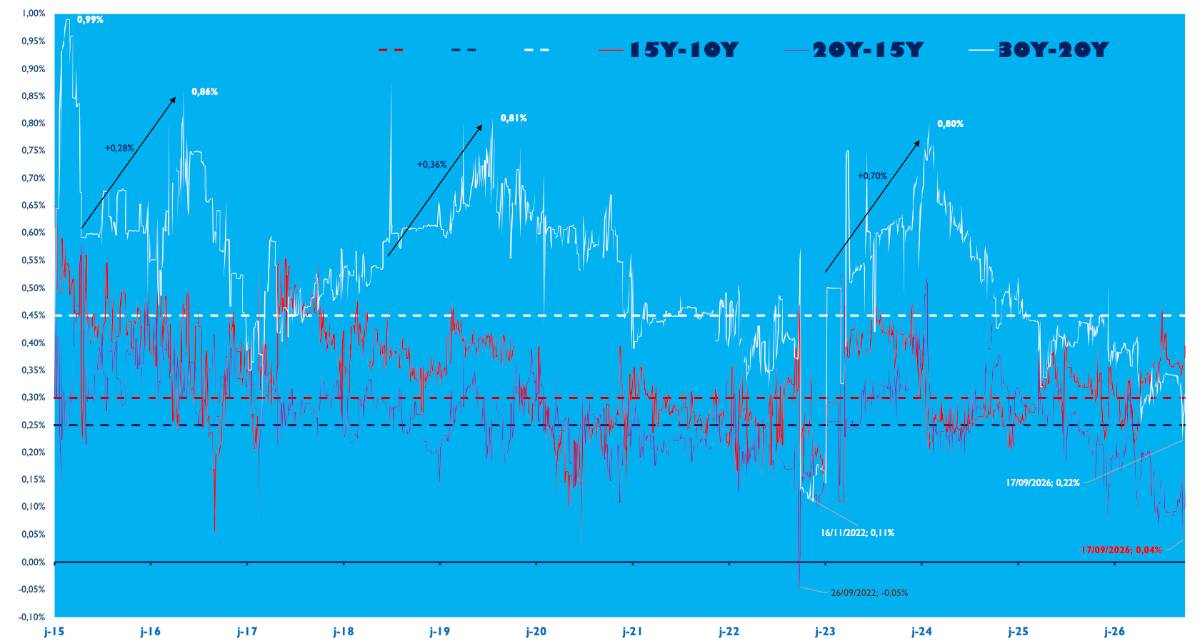
À court terme, nous anticipons une hausse technique des taux BDT 20 ans de l’ordre de +13 pb et de +38 pb sur le 30 ans. Le 15 ans présente, quant à lui, une avance de +6 pb par rapport à son spread historique vis-à-vis du 10 ans, ce qui pourrait limiter son potentiel de tension relative.
Les Spreads intermaturités du segment Long Terme évoluent depuis plusieurs semaines à des niveaux particulièrement bas.
L’analyse historique depuis 2015 montre que la courbe des taux se situe, depuis septembre, sur des niveaux parmi les plus faibles observés:
- Les Spreads historiques se situent généralement autour de : 15/10Y : +30 pb | 20/15Y : +25 pb | 30/20Y : +45 pb.
- Au 17 septembre, les spreads atteignaient environ +22 pb entre le 30 ans et le 20 ans et +4 pb entre le 20 ans et le 15 ans.
- Historiquement, après avoir atteint ces points bas, les spreads ont généralement connu un élargissement, principalement sous l’effet d’une remontée de la borne longue de la courbe. Les phases de correction peuvent être significatives, avec des élargissements pouvant atteindre jusqu’à 80 pb.
- Depuis le 17 septembre, la remontée des taux sur plusieurs maturités MLT a déjà commencé à modifier la structure des spreads sur le segment LT. À court terme, nous anticipons une poursuite de ce mouvement, avec un risque de remontée par translation des autres maturités longues.
- Enfin nous estimons peu probable un élargissement des Spreads par baisse des maturités de la borne inférieure dans les conditions actuelles économiques et des marchés. ; l’ajustement devrait plutôt passer par une remontée des maturités longues.