Dette américaine : les multiples facteurs de tension sur la courbe des taux
Les mois des vacances d’été ont également été marqués par une série de nouvelles concernant principalement la dette américaine, dont l’encours a désormais dépassé le seuil symbolique des 40 trillions de dollars.
Si la majorité des analystes considèrent ce niveau d’endettement comme une source d’exposition et de risque, nous estimons, pour notre part, qu’une dette n’est pas une fatalité en elle-même. Une dette correctement gouvernée, maîtrisée et efficacement allouée peut, au contraire, constituer un levier de de croissance, de développement et de progrès, comme l’illustrent les trajectoires de nombreuses grandes économies.
Les États-Unis semblent pleinement intégrer cette logique et s’emploient aujourd’hui à la mettre en œuvre à un rythme particulièrement soutenu. Cette dynamique doit également être replacée dans un contexte mondial : la dette chinoise dépasse désormais les 20 trillions de dollars, tandis que la dette cumulée des principales économies européennes dépasse les 18 trillions de dollars, avec notamment environ 4,5 trillions pour la France, 4 trillions pour l’Italie, 3 trillions pour l’Allemagne, 2 trillions pour l’Espagne et 4,5 trillions pour le Royaume-Uni.
La dette souveraine doit toutefois être appréciée au regard de plusieurs paramètres : la qualité de sa gouvernance, la capacité de l’État à honorer ses engagements, sa notation souveraine, mais également les efforts déployés pour convaincre les investisseurs de la solidité des fondamentaux, de la stabilité et des perspectives économiques.
Parallèlement à l’augmentation du stock de dette américaine, nous avons également observé une hausse significative des rendements sur les différentes maturités de la courbe américaine.
Or, chaque segment de la courbe répond à des déterminants, des contraintes et parfois des objectifs spécifiques. C’est précisément ce que nous allons tenter d’analyser : les principaux facteurs susceptibles d’expliquer les mouvements observés sur chacune de ces maturités.
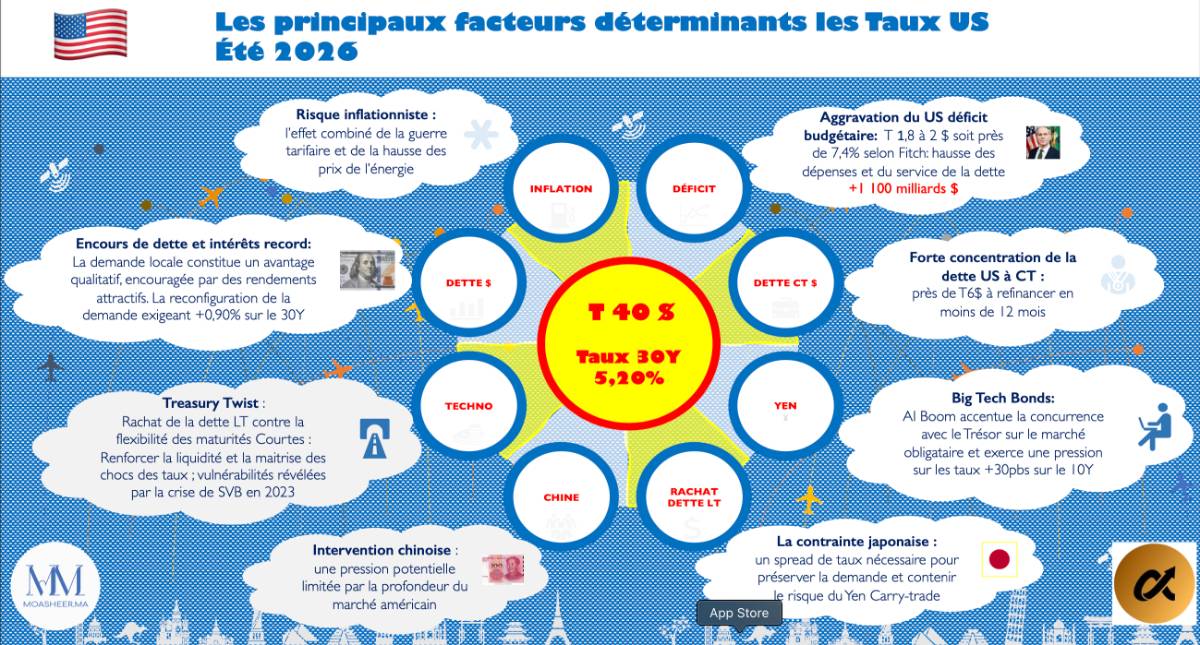
1 — Risque inflationniste : l’effet combiné de la guerre tarifaire et de la hausse des prix de l’énergie
L’inflation représente aujourd’hui l’un des principaux risques évoqués par les analystes.
Ce risque inflationniste pourrait notamment résulter de la combinaison de deux facteurs :
- l’intensification de la guerre tarifaire ; et
- la hausse potentielle des prix de l’énergie, dans un contexte marqué par les conflits au Moyen-Orient et entre la Russie et l’Ukraine.
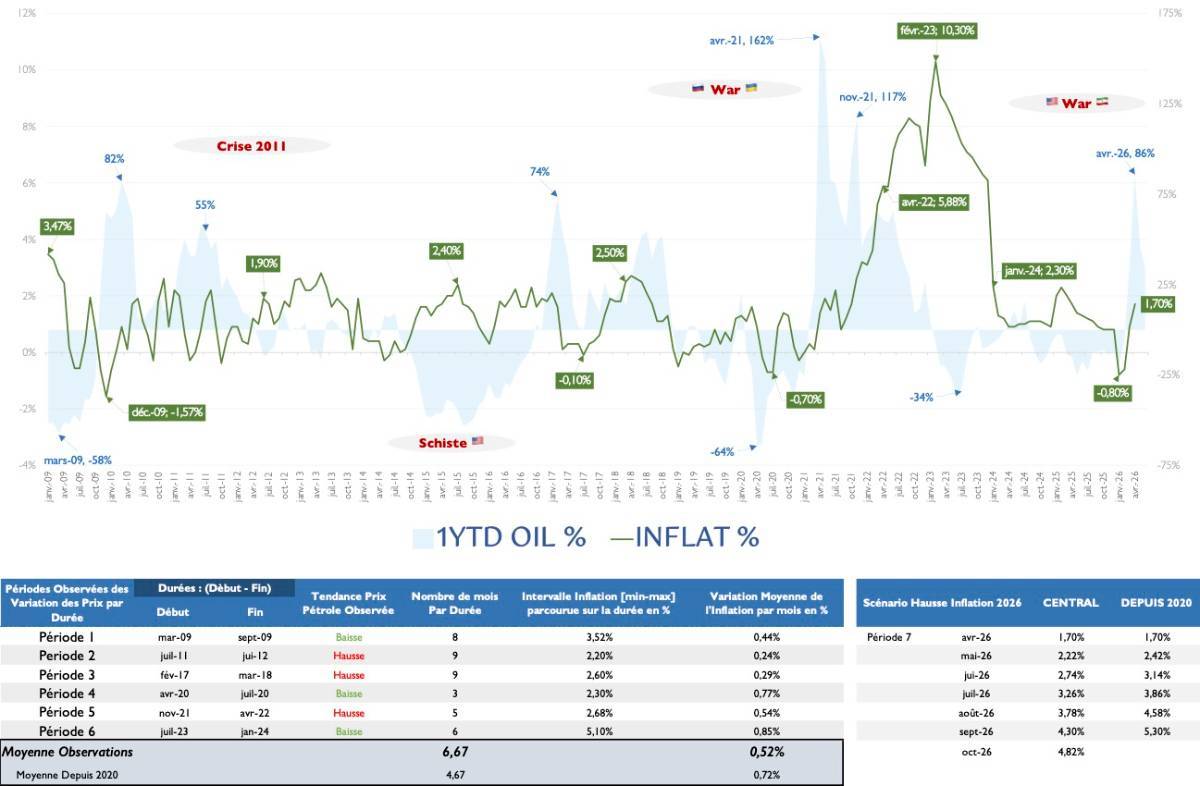
Une remontée du pétrole de 40% en 1YTD peut rapidement se transmettre aux coûts de transport et de production, tandis que les droits de douane augmentent directement le coût des biens importés.
Cette double pression pourrait contribuer à maintenir l’inflation à un niveau plus élevé et plus persistant, compliquant ainsi la trajectoire de baisse des taux directeurs et exerçant une pression haussière sur les rendements obligataires.
2 — Aggravation du déficit budgétaire américain : dépenses, baisse des recettes et hausse du service de la dette
La trajectoire budgétaire américaine constitue désormais un facteur majeur de surveillance pour les marchés obligataires.
En 2026, le déficit fédéral devrait atteindre environ 1 900 milliards de dollars, soit 7,2 % du PIB, selon le CBO, avec des estimations plus récentes proches de 2 100 milliards de dollars.
Le programme du président Trump, ainsi que les objectifs affichés de réduction du déficit avec l’équipe d’Elon Musk, n’ont jusqu’à présent pas permis d’inverser significativement cette trajectoire.
Dans le même temps, la dette américaine vient de franchir les 40 000 milliards de dollars, tandis que les charges d’intérêts devraient dépasser 1 000 milliards de dollars cette année.
À cela s’ajoute l’augmentation des dépenses de défense, qui s’approchent des 1 000 milliards de dollars, notamment dans le contexte des conflits actuels.
Cette combinaison — déficit élevé, dépenses militaires croissantes et service de la dette en forte progression — accroît les besoins d’émission du Trésor et pourrait exercer une pression durable sur les taux longs.
3 — Forte concentration de la dette à court terme : plus de 6 000 milliards de dollars à refinancer
Un autre facteur de vulnérabilité réside dans la forte concentration de la dette américaine sur les maturités très courtes.
Plus de 6 000 milliards de dollars de dette arrivent à échéance sur une période inférieure à 12 mois, ce qui représente un volume considérable à refinancer. Ce volume a été de 9 000 milliards de dollars vers les mois de mars/avril.
Dans un contexte de taux encore élevés, ce renouvellement rapide expose davantage le Trésor à une remontée du coût moyen de financement.
Le risque est donc double : une pression accrue sur les besoins de financement du Trésor et une sensibilité plus forte des charges d’intérêts à l’évolution des taux.
À terme, cette dynamique peut également exercer une pression supplémentaire sur la partie longue de la courbe des taux.
4 — Boom des émissions obligataires liées à l’IA : une pression supplémentaire sur les taux
Le développement massif de l’intelligence artificielle crée également une nouvelle source de demande de financement sur les marchés obligataires américains et internationaux.
Selon Barclays, le recours au financement obligataire des grandes sociétés technologiques telles qu’Amazon, Alphabet, Meta, Oracle… pourrait être estimé à 1,9 T$ en 2026, contre 1,4 T$ en 2025.
Plusieurs éléments sont particulièrement significatifs :
- Les grandes entreprises technologiques ont déjà levé près de 220 Md$ d’obligations en 2026;
- Ces levées sont réalisées dans plusieurs devises — euro, dollar canadien, franc suisse et livre sterling. À titre d’exemple, Alphabet a levé 1 Md£ sur 100 ans à 6,12 % ;
- Un tiers des levées est réalisé en monnaies étrangères.
Cette offre massive peut avoir plusieurs conséquences :
- Premièrement, elle vient concurrencer directement les émissions du Trésor américain pour l’allocation des capitaux. Selon Bank of America, cette dynamique aurait contribué à la hausse des taux des BDT US à 10 ans de +0,30 %,
- Deuxièmement, elle accroît la concurrence pour l’accès à l’épargne des investisseurs, non seulement entre entreprises privées, mais également avec certains émetteurs souverains européens,
- Troisièmement, les grandes entreprises technologiques américaines peuvent absorber une partie de la capacité de financement disponible sur les marchés européens. La BCE considère que cette présence croissante peut contribuer à un phénomène de crowding-out, c’est-à-dire une éviction partielle d’autres emprunteurs.
5 — La contrainte japonaise : un Spread de taux nécessaire pour préserver la demande et contenir le risque de débouclage du Carry-trade
Le Trésor américain fait également face à une contrainte supplémentaire liée au Japon.
D’une part, la hausse des taux des BDT US peut attirer de nouveaux investisseurs japonais, qui réalisent des placements en Treasuries en cédant du Yen pour acheter du dollar. Cette dynamique peut contribuer à affaiblir le Yen.
D’autre part, dans un contexte de hausse des prix, la faiblesse du Yen peut pousser la Banque du Japon (BoJ) à intervenir sur plusieurs fronts :
- relever progressivement ses taux afin de soutenir le Yen ;
- éventuellement réduire certains avoirs en BDT US, afin de sa part, vendre le Dollars US et d’acheter le Yen.
Deux chiffres sont particulièrement parlants : le Japon détient encore environ 1 200 milliards de dollars de Treasuries, tandis que son encours de dette publique dépasse 11 T$.
La BoJ peut ainsi être amenée à soutenir le Yen, tandis que la remontée des rendements japonais réduit progressivement l’incitation à investir à l’étranger et augmente le risque de rapatriement des capitaux vers le marché domestique.
Cette évolution pourrait contribuer à maintenir une pression sur le marché américain, notamment en incitant le Trésor à :
- offrir des rendements suffisamment attractifs, notamment sur les maturités longues, afin de maintenir l’écart de rendement et l’intérêt du Yen Carry-trade ;
- soutenir le Yen à travers des achats de Yen et des ventes de l’Euro ;
- préserver la liquidité du marché des BDT US, notamment au moyen d’opérations de REPO avec la BoJ.
6 — La Chine réduit son exposition aux Treasuries : un risque de pression sur les taux longs américains
La Chine a également procédé à plusieurs ajustements de sa politique de gestion de ses réserves et de son exposition au marché américain.
Plusieurs éléments méritent particulièrement d’être observés :
- La réduction des avoirs chinois en Treasuries constitue un risque à surveiller, même si son impact doit être relativisé au regard de la profondeur et de la liquidité du marché américain ;
- Les avoirs chinois sont tombés à 633 milliards de dollars en juin 2026, contre un pic de près de 1 317 milliards en 2013, soit une réduction de plus de 50 %.
- Parallèlement, la Chine développe ses propres marchés obligataires en yuan. Les émissions étrangères de Panda Bonds ont atteint environ 160 milliards de yuans en 2026.
- Les émissions Dim Sum Bonds offshore ont, quant à elles, atteint 350 milliards de yuans ;
- L’encours de la Dette Chinoise a dépassé les 21T$ fin août 2026.
Cette dynamique traduit notamment la volonté de développer des sources alternatives de financement et de renforcer progressivement l’internationalisation du yuan.
7 — Treasury Twist : racheter le long terme et privilégier la flexibilité du court terme
Face aux tensions observées sur les taux longs, le Trésor américain utilise désormais davantage les rachats de titres de longue maturité comme instrument de gestion de la dette.
À partir du 9 septembre 2026, le plafond des opérations de rachat sur les maturités 10–30 ans passe de 2 à au moins 4 milliards de dollars par opération.
Ces opérations peuvent contribuer à améliorer la liquidité des titres concernés et à mieux gérer la structure de la dette, notamment dans un contexte où certains grands détenteurs étrangers, comme la Chine et le Japon, peuvent réduire leur exposition aux Treasuries.
L’objectif peut également être d'éviter une dégradation excessive de la liquidité sur certaines maturités longues et de limiter le risque de tensions de marché comparables, par certains aspects, à celles observées lors de la crise de la SVB en 2023.
À ce titre, il est intéressant de relever que les contre-performances des BDT US restent à des niveaux relativement maîtrisables malgré la hausse des taux depuis le début de l’année:
- 5Y : -2,50%
- 10Y : -3,70%
- 30Y : -6%
- alors que la performance du Treasury 2Y reste positive, à près de +0,30%.
8 — Encours de dette record : une demande domestique qui constitue un avantage qualitatif
L’augmentation considérable de la dette publique américaine semble progressivement modifier la structure de sa base d’investisseurs.
Le Trésor américain s’est historiquement appuyé sur des investisseurs dits « non sensibles au rendement » notamment les banques centrales et certaines institutions officielles.
Avec l’augmentation des besoins de financement, une part croissante des émissions est désormais absorbée par des investisseurs privés davantage sensibles au niveau des rendements, parmi lesquels les fonds monétaires, les banques, les compagnies d’assurance, les fonds de pension et les investisseurs particuliers.
Selon Barclays, cette nouvelle configuration de la détention de la dette américaine aurait notamment contribué à la remontée du rendement du Treasury à 30 ans, avec une hausse d’environ 90 points de base.
Cette profondeur se reflète également dans les adjudications du Trésor américain. La demande demeure historiquement importante et le bid-to-cover ratio des émissions de Treasuries à 2 et 10 ans reste généralement supérieur à 2 fois, témoignant d’une capacité d’absorption significative du marché.
Les intérêts de la dette : une redistribution au sein de l’économie américaine
Par ailleurs, le volume considérable des intérêts versés aux détenteurs de la dette américaine constitue et constituera une importante source de revenus pour les investisseurs et le système financier américains.
Les charges d’intérêts fédérales dépassent aujourd’hui 1 100 milliards de dollars par an et pourraient atteindre environ 2,1 trillions de dollars en 2036, selon les projections du Congressional Budget Office (CBO) ; et que la dette américaine pourrait atteindre 54,4 T$ en 2034.
À titre de comparaison, le chiffre d’affaires annuel de Saudi Aramco, l’un des principaux producteurs mondiaux de pétrole, reste inférieur à 450 milliards de dollars.
Les revenus d’intérêts générés par la dette américaine représentent ainsi une masse financière considérable, comparable — et à terme potentiellement largement supérieure — aux revenus annuels de l’une des plus grandes entreprises mondiales.
Cette comparaison permet surtout de mettre en évidence l’ampleur des flux financiers sous forme de revenus d’intérêts générés par la dette souveraine américaine.
Une partie des intérêts payés par le gouvernement fédéral revient en effet directement aux banques, fonds, assureurs, fonds de pension et ménages américains détenant des Treasuries, créant ainsi un important mécanisme de redistribution des revenus et richesses au sein de l’économie américaine.