BDT 30 ans : le retour du taux de 4,50 %, un niveau de référence historique du marché obligataire marocain
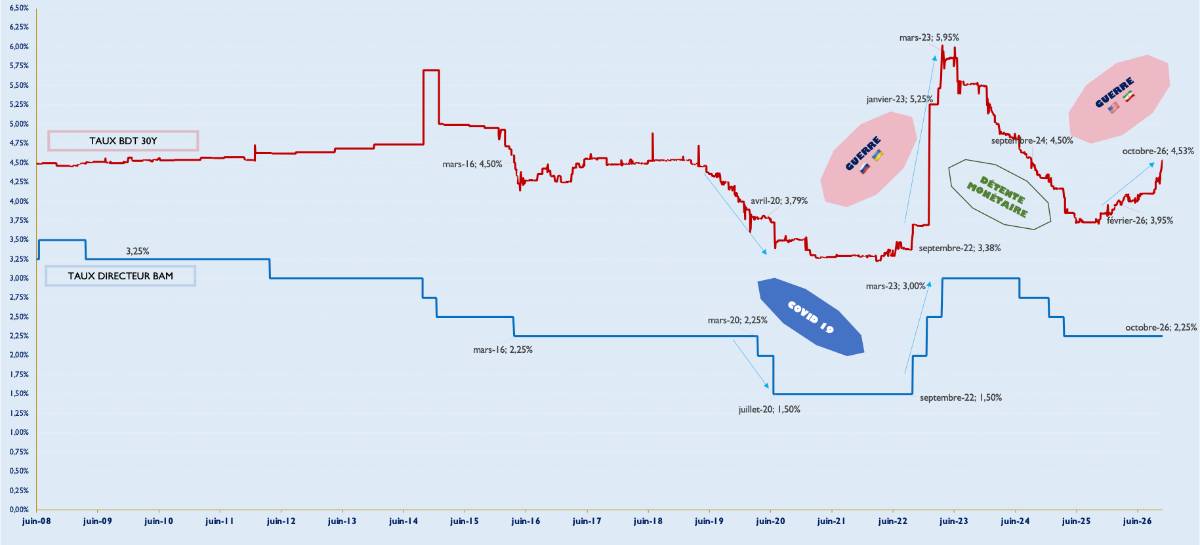
Depuis cette semaine, le rendement du Bon du Trésor BDT-30 ans sur le marché secondaire a atteint 4,50 %, retrouvant ainsi l’un des niveaux les plus fréquemment observés sur cette maturité depuis 2008.
L’analyse de l’historique des taux révèle en effet que la zone comprise entre [4,45% et 4,55%] a été observée dans près de 25% du temps, soit environ un jour sur quatre depuis 2008. Cette fréquence fait du niveau de 4,50% un véritable point de référence historique, autour duquel le marché obligataire marocain a régulièrement situé le rendement de la dette souveraine à très long terme.
Un niveau de rendement étroitement lié au taux directeur
Rapportée aux périodes durant lesquelles le taux directeur s’est établi à 2,25%, la fréquence d’observation du rendement du BDT 30 ans dans la zone de 4,50% atteint près de 33%, soit environ un tiers de la période considérée. Cela représente près de 15 trimestres d'observation.
Cette récurrence souligne l'existence d'un niveau d'équilibre historique autour de 4,50% pour la maturité 30 ans, dans un environnement de taux directeur à 2,25%.
Depuis 2020, la relation entre le taux directeur de Bank Al-Maghrib et le rendement du BDT-30 ans sur le marché secondaire, peut être analysée à travers quatre grandes phases :
Depuis 2020, les rendements du BDT à 30 ans et le taux directeur ont évolué dans une relation relativement étroite, autour des niveaux respectifs de 4,50% et 2,25%. Ce corridor a toutefois connu plusieurs épisodes de rupture, reflétant les changements majeurs de l'environnement économique et monétaire.
1. La crise sanitaire du Covid-19 : un assouplissement monétaire exceptionnel
Face à la forte contraction de l'activité économique et dans un contexte de quasi-absence de pressions inflationnistes, Bank Al-Maghrib a engagé un assouplissement important de sa politique monétaire, ramenant son taux directeur jusqu'à 1,50%. Cette période s'est accompagnée d'une détente des rendements obligataires.
2. Le retour des tensions inflationnistes : un cycle de resserrement monétaire
À partir de 2022, dans un contexte international marqué notamment par la guerre entre la Russie et l'Ukraine, la hausse des prix des matières premières et les tensions inflationnistes, les banques centrales ont engagé un cycle de resserrement monétaire. Bank Al-Maghrib a ainsi relevé progressivement son taux directeur jusqu'à 3% en 2023, entraînant une remontée des rendements obligataires.
3. À partir de 2024 : stabilisation des prix et détente monétaire
Avec l'atténuation progressive des tensions inflationnistes et la stabilisation des prix, Bank Al-Maghrib a amorcé un cycle d'assouplissement monétaire. Le taux directeur est ainsi passé de 3% à 2,25%.
Cette détente de la politique monétaire s'est accompagnée d'une baisse significative des rendements sur le marché obligataire qui a concerné l'ensemble de la courbe des taux, y compris les maturités longues. En anticipation de la poursuite de la détente monétaire, le rendement du BDT à 30 ans a ainsi poursuivi sa baisse pour atteindre un point bas autour de 3,75%, soit un recul particulièrement marqué par rapport aux niveaux observés durant le cycle de resserrement monétaire.
4. Depuis 2026 : retour des incertitudes et remontée des rendements à long terme
La non-confirmation d'une nouvelle baisse du taux directeur en dessous de 2,25%, conjuguée au déclenchement de la guerre entre les États-Unis et l'Iran, a marqué une nouvelle rupture dans la dynamique du marché.
Les anticipations de hausse des prix et le regain d'incertitude sur les marchés internationaux ont progressivement modifié le comportement des investisseurs. Dans ce contexte, la recherche d'une moindre sensibilité aux variations des taux d'intérêt a favorisé des arbitrages au détriment des obligations de très longue maturité, notamment les BDT à 30 ans. Ces mouvements de vente ont contribué à la remontée du rendement à 30 ans de +65 pbs en 2026, malgré la stabilité du taux directeur à 2,25 %.
Cette évolution s'explique principalement par la persistance des incertitudes économiques et géopolitiques, la remontée des rendements sur les maturités intermédiaires et la hausse des taux sur les marchés obligataires internationaux.
Elle illustre une distinction essentielle : le rendement d'une obligation à très long terme ne dépend pas uniquement du taux directeur, mais également des anticipations d'inflation, des primes de risque et des conditions de marché.
4,50% : un point de repère pour le marché
Le retour du rendement du BDT à 30 ans au seuil de 4,50% mérite une attention particulière. Au-delà d'un simple mouvement ponctuel, ce niveau constitue une référence historique récurrente du marché obligataire marocain, illustrant les interactions entre les anticipations de taux, les conditions monétaires et la valorisation de la dette souveraine à long terme. L'analyse historique de ce seuil, mise en perspective avec les conditions actuelles du marché, fait ressortir la possibilité d'une nouvelle remontée du rendement du BDT à 30 ans vers le niveau de 5% à l'horizon de fin 2026. Cette évolution pourrait notamment s'inscrire dans une perspective de convergence des courbes des taux BDT primaire et secondaire autour des 30 et 31 décembre 2026.
Dans ce contexte, le suivi des seuils historiques constitue un indicateur pertinent pour anticiper les évolutions potentielles de la courbe des taux et apprécier le positionnement des rendements actuels au regard de leurs références historiques.
Une remontée des taux longs qui pèse sur les performances obligataires
La hausse du rendement du BDT à 30 ans de +65 pbs depuis le début de l'année a eu un impact significatif sur la valorisation des portefeuilles obligataires, en particulier sur les segments de maturité longue.
Cet effet se reflète dans les performances des indices MOASHEER. L'indice MABI LT affiche ainsi une contre-performance de -5,49% depuis le début de l'année. Sur le seul segment de la dette publique, l'indice MBSI LT enregistre une baisse de -5,75% , ceci contribue jusqu'a x% dans la contreperformance YTD du MBSI.
L'impact est encore plus marqué sur l'indice Tracker BDT 30 ans, dont la performance atteint -7,80% depuis le début de l'année, illustrant la forte sensibilité des obligations à très longue maturité à la remontée des taux.
L'enjeu est d'autant plus important que l'encours du stock des BDT dont la maturité résiduelle est supérieure à 28 ans est estimé à près de 28 milliards de dirhams. Ce volume représente une exposition significative aux variations des taux longs et souligne l'importance du suivi de la sensibilité des portefeuilles obligataires, notamment dans les phases de remontée des rendements.